

Минус 2 процента от ставки с каждым новым малышом
Скорректированные со второго осеннего месяца условия выдачи льготных ипотек семейным гражданам так и просятся быть названными "про-демографическими".
С каждым новым рождающимся ребенком процентная ставка уходит на два пункта вниз.
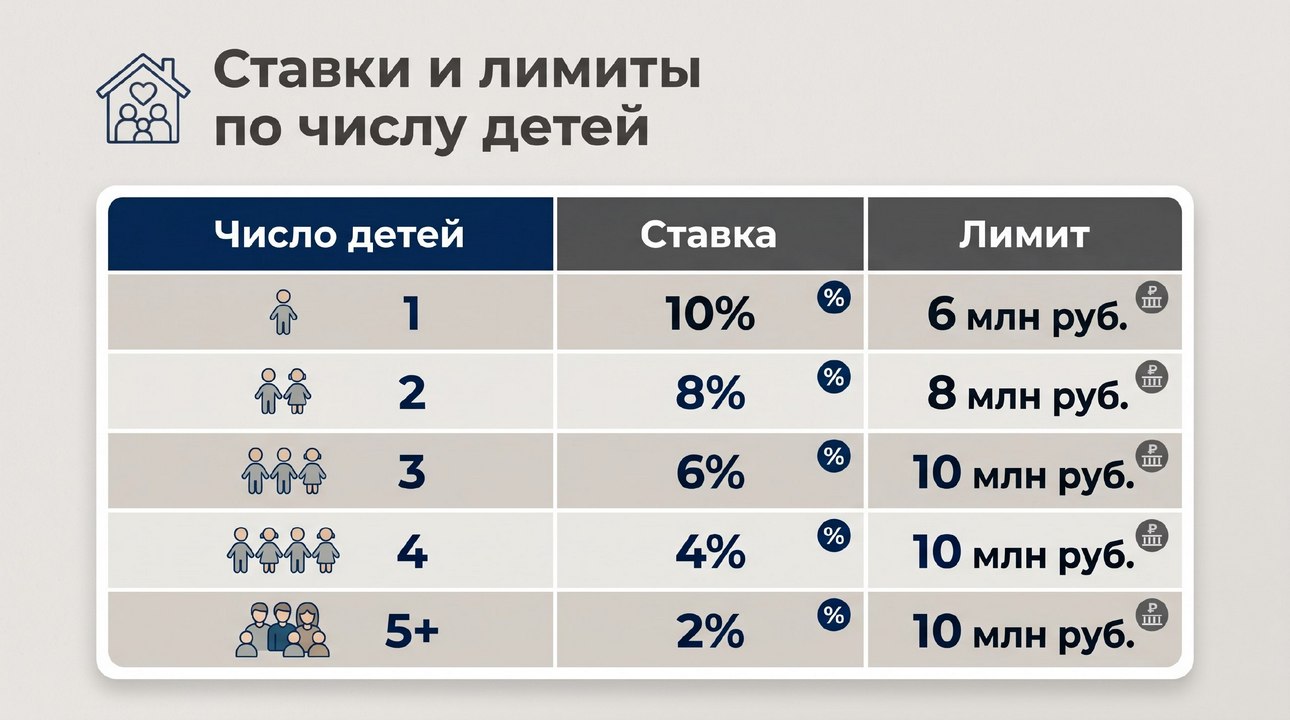
Вот зависимость ставки от количества детей для всех российских регионов, включая Свердловскую область:
Пять и более детей: ипотека под 2% годовых, выдаваемый потолок — 10 миллионов руб.
Четыре ребёнка: ипотека под 4% годовых, максимум к выдаче — 10 миллионов руб.
Три ребёнка в семье: ставка 6% годовых, верхний лимит — 10 миллионов руб.
Семейный союз с двумя детьми: ставка 8% годовых, потолок к получению — 8 миллионов руб.
Мама, папа и один ребенок: ипотека под 10% годовых, максимум — 6 миллионов руб. от банка.
Проще говоря, семья свердловчан с одним ребенком, взяв ипотеку под 10 процентов, но запланировав "разбогатеть" еще на двух малышей, со временем снизит себе ипотечное бремя до 6 % годовых. И так далее - чем больше детских голосов в доме, тем меньше ставка и, соответственно, ежемесячный платёж. Нижний лимит снижения - 2 %, завершается на пятом ребёнке.
Компенсировать банкам выпадающие доходы по семейной ипотеке будет государство.
Но есть нюанс, о котором в следующей главке.
Бюджет субсидирует ипотеку 15 лет, а дальше… - сами
Это новая норма, ограничивающая период, в течение которого государство тратит средства казны на компенсацию потерь банка по низкой ставке льготникам.
Если раньше бюджетные субсидии сопровождали весь срок кредита, и 20, и 25 лет, то теперь только полтора десятка лет.
Читатель спросит, а как же дальше, ведь за 15 лет не все дети успевают вырасти и стать самостоятельными, то есть, нагрузка на домашний бюджет по-прежнему высока.
Отвечаем. Через названный срок банки тоже ограничиваются в желании беспредельно задрать ипотечную ставку. Определённый уровень протекции семейным россиянам все же сохраняется.
Речь о том, что, начиная с 16 года регулярных выплат, размер платежа будет рассчитываться по формуле: ключевая ставка плюс не более 3 процентных пунктов.
Хотя и сложно с высот 2026 года предсказать каким будет «ключ» Центробанка в 2041-м, но предположим условно, что он опустится процентов до 7.
Это означает, что хотя банк и повысит заемщику ставку по договору, но не сможет изменить её выше, чем до 10 процентных пунктов.
Внесёшь пол стоимости квартиры, получишь остаток под 6 «годовых»
Это ещё одна из новаций 2026 года. Застройщик получает от покупателя от 50 процентов и больше цены жилья, тогда банк занимает заявителю оставшуюся долю под очень привлекательную ставку в 6 процентных пунктов. И это – при любом количестве детей!
Справка «ВЕДОМОСТЕЙ Урал»
В прошлом году в Свердловской области наибольшее число ипотечных кредитов выдано именно по семейной программе. Так, в третьем квартале льготниками с детьми были каждые 6 заявителей из 10. А общая годовая доля семейных получателей перевалила за 70 процентов. И хотя ставка была единой, в 6 процентов, и не дифференцировалась, но и выдаваемый максимум был ниже – 6 млн против нынешних 8 млн. и 10 млн. рублей.
За десять месяцев 2025 года ипотека с государственным субсидированием помогла решить жилищный вопрос 9,8 тысячам свердловчан, имеющим по меньшей мере одного малыша. А суммарно свердловские банки выдали семейным льготникам Среднего Урала более 48 миллиардов рублей.
Итак, итожим наиболее кардинальные перемены в условиях льготного ипотечного кредитования россиян с детьми, с октября 2026-го.
Во-первых, жёсткая привязка процентной ставки к числу детей.
Во-вторых, ограниченный 15 годами период государственного субсидирования против прежнего срока, распространявшегося на весь ипотечный отрезок времени.
В-третьих, подросшие на пару миллионов верхние лимиты выдач.
Какова будет статистика по востребованности ипотеки с такими условиями, покажет время, а «ВЕДОМОСТИ Урал» как всегда отследят.
 17