

Банки обяжут шире, объёмнее, исчерпывающе анализировать такие вещи, как стиль финансового поведения потенциального клиента. Главный мотив предпринимаемой меры – снижение рисков невозврата кредитов.
Подробнее — в сегодняшней статье «ВЕДОМОСТЕЙ Урал».
Для кого новые «строгости» могут стать критическими?
Инициатива более сурового банковского подхода к решению по кредиту «выдавать — не выдавать» заложена одновременно и в депутатском законопроекте, принятом в первом чтении ещё в феврале, и в документе ЦБ, определяющем развитие финансового рынка на ближайшие годы.
Нормы, прописанные в обоих документах, никак не повлияют на выдачу кредитов россиянам, привыкшим к финансовой чистоплотности по договорным обязательствам перед коммунальщиками, собственными детьми, и вообще перед кем бы то ни было.
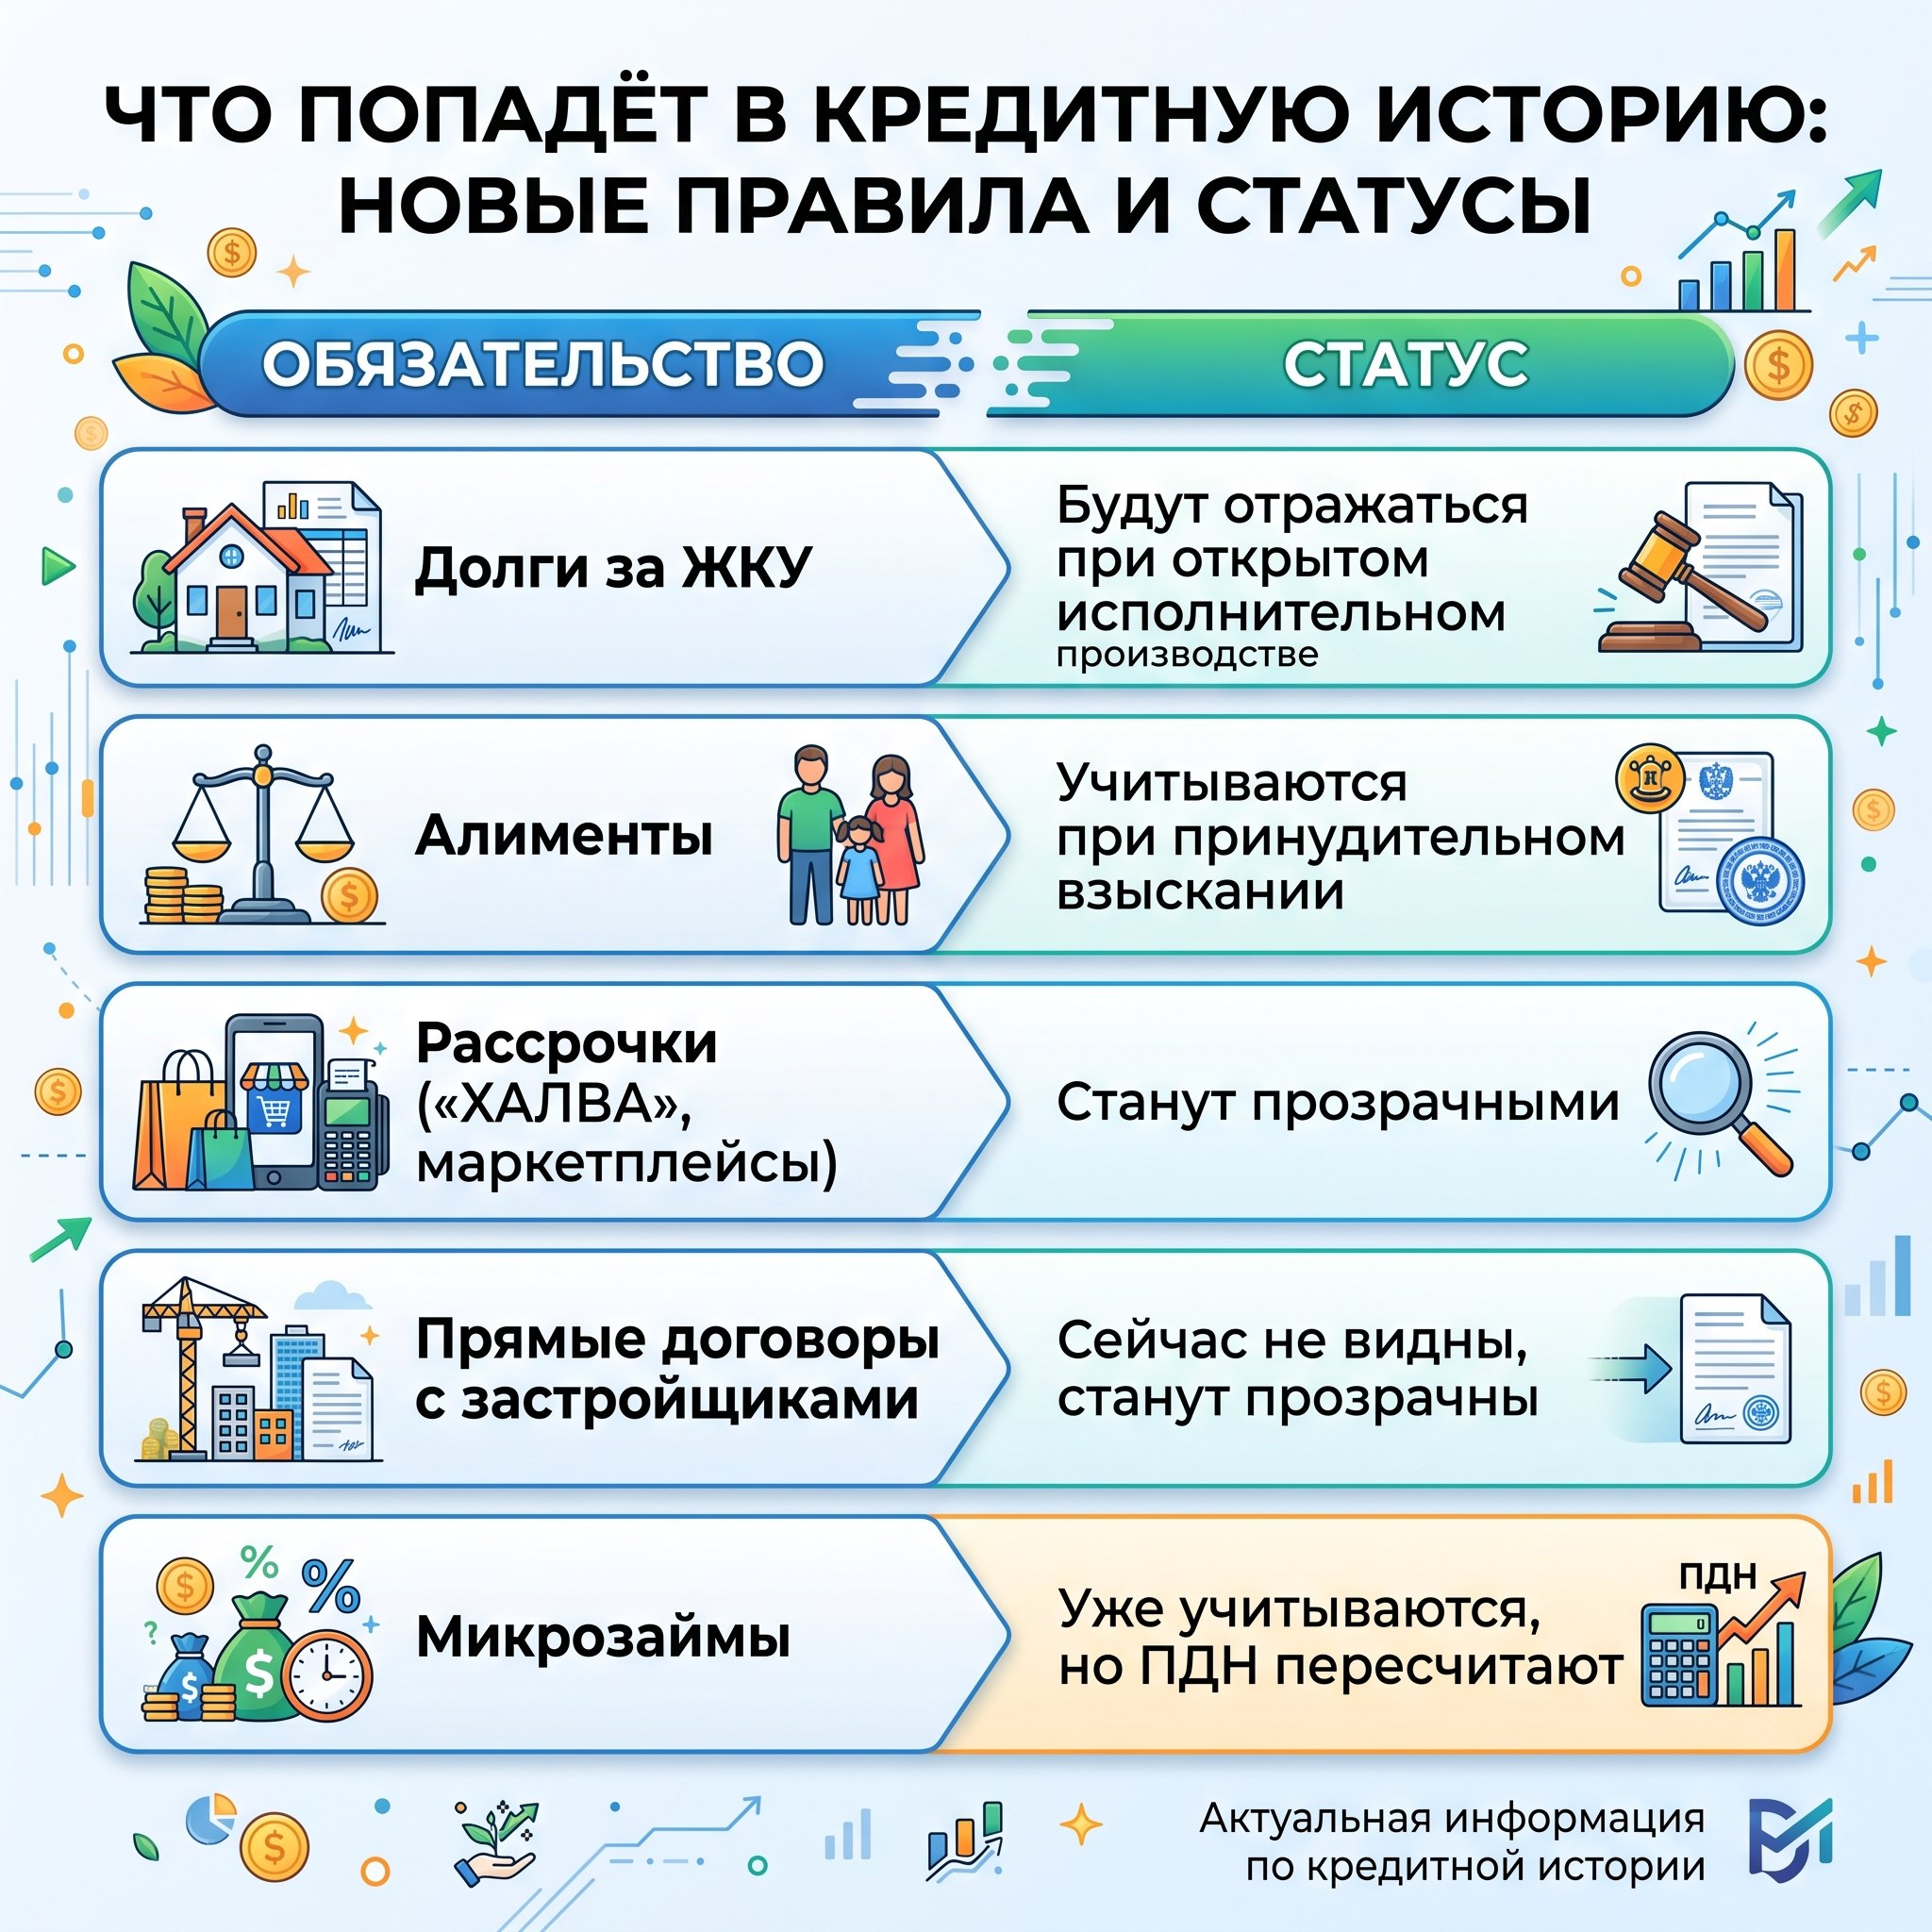
Всего лишь десяти дней невыполненного вами судебного решения будет достаточно для того, чтобы это обстоятельство повлияло на перспективу получения нового займа. И не важно, электросетевая ли компания с вами судится, городской водоканал ли, или терпение лопнуло у вашего ТСЖ.
Предупредительные стоп-сигналы будут также включаться в случае, если приставы уже прилагают усилия, чтобы принудительно взыскать с вас алименты.
Кстати, интересный нюанс. Уже десять лет как в силе закон, дающий коммунальщикам право сигналить в Национальное бюро кредитных историй о том, что по конкретному имяреку-должнику открыто исполнительное производство. БКИ фиксируют сигнал, и соответственно, банки могут его учитывать.
Но согласитесь, «право» и «обязанность», а также «могут» и «должны» — две пары разных понятий. Тем более, что, как признал в разговоре с нашими коллегами из «Известий» представитель БКИ, господин Волков, сейчас этим правом пользуются не более 150 коммунальных организаций и лишь из полусотни регионов.
Все наши рассрочки «до кучи» тоже будут в кредитной истории
Видимыми для банков станут и отношения заявителя на кредит с разного рода «рассрочечными» сервисами. Причём, речь уже не только о популярной карте рассрочки «ХАЛВА» и позволяющих разбивать платежи маркетплейсах. Прозрачными станут также суммы, которые мы регулярно платим застройщику после покупки у него квартиры «напрямую». Сейчас подобные договора физлиц с девелоперами кредитным организациям не видны, после правовых изменений станут прозрачны.
И даже если банки увидят, что с совестью у заявителя на новый кредит всё в порядке, и платит он аккуратно, то все равно в расчёт показателя долговой нагрузки любые финансовые отношения «на стороне» попадут в обязательном порядке.
К слову, именно этот порядок регулятор намерен проработать более детально.
Ваши КИ и ПДН решают всё
Сразу оговоримся, кредитная история и показатель долговой нагрузки – вещи разные, и если безупречная или, наоборот, запятнанная просрочками КИ тянется за гражданином постоянным шлейфом, то ПДН — это величина, соответствующая конкретному отрезку его жизни и может меняться не раз. Погасил все прошлые долги – один показатель долговой нагрузки, не погасил, но устроился на более денежную работу – другой.
Как вы догадываетесь, подобные клиенты-«подарки» встречаются не часто.
Как «долг за ЖКУ» повлияет на величину ПДН
Поскольку в перспективе Бюро кредитных историй обещает быть куда более информированным чем сегодня, «ВЕДОМОСТИ Урал» прикинули с калькулятором, как судебная просрочка по ЖКУ при её обязательном учёте будет менять размер ПДН.
Определяем показатель долговой нагрузки сначала так, как его в банках посчитали бы сегодня. Он равен 22 процентам. То есть с от своих месячных поступлений гражданин тратит на погашение долгов чуть больше пятой части дохода.
Но со временем, когда кредитные учреждения станут включать в расчёт всю информацию, итоговый результат ПДН изменится.
И даже если (продолжим нашу прикидку с цифрами), «рассчитаться по долгам» перед УК заявитель обещает равными платежами за год (60 тысяч делим на 12), то ПДН его всё равно вырастет на 5 тысяч в месяц, что уже озадачит банкиров.
Но даже если кредитор примет решение рискнуть с положительным решением по заявке, выданная сумма всё равно будет урезана, а процентная ставка может быть выше. При ещё более солидном показателе долговой нагрузки, найденной по новой методике, велика вероятность, что банк вовсе откажет заявителю в ссуде.
Риски, о которых предупреждают эксперты
Известно, что сведения ФСПП зачастую обновляются с задержкой. А что, если по гражданину, уже оплатившему все долги коммунальщикам, формально исполнительное производство какое-то время остаётся открытым.
Ведь взаимодействие государственных информационных баз эффективно лишь тогда, когда изменения отражаются в них сразу по мере того, как они происходят.
Есть и другие риски. Например, добросовестный по природе человек попал в финансовую ловушку и не может расплатиться за услуги ЖКУ, поскольку ежемесячно тратит значительную часть своих доходов на обслуживание дорогого микрозайма с очень высокой ставкой. За новым кредитом он обращается как за спасательным кругом, который намерен пустить на погашение микрозайма, чтобы хоть чуть-чуть «раздышаться» и вернуть себе обязательность уже по всем счетам, включая коммунальные. Меж тем, новые строгие нормативы кредиторов вряд ли позволят любому из банков «войти в положение» заявителя со столь высоким показателем нагрузки.
«ВЕДОМОСТИ Урал» последят за точными сроками изменений и появлением возможных дополнительных деталей, с тем чтобы вовремя проинформировать о них читателей.
Читайте «ВЕДОМОСТИ Урал» на Дзен | МАХ | ОК | Telegram
 8