

РОССИЯ – Крупные банки чаще предлагают накопительные счета с повышенными процентами вместо привычных вкладов. Но обещанная доходность доступна не всем и может быстро измениться. Условия лучше выяснить ещё до оформления счёта.
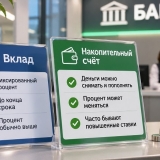
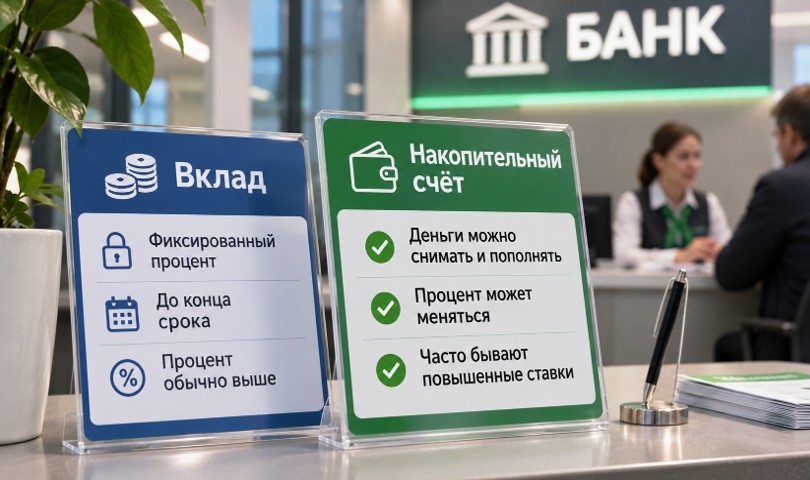
Причина перемен связана с решениями Центробанка о ключевой ставке. В октябре ставка осталась прежней – 14% годовых. Банки не знают, когда ставка снова изменится, и не хотят надолго обещать клиентам выгодный процент. По накопительному счёту банк может менять проценты, а по срочному вкладу они обычно закреплены до конца срока.
Сбер, ВТБ, Альфа-Банк и Газпромбанк предлагали новым клиентам накопительные счета с доходностью до 14,5% годовых, а ПСБ – до 16%. При этом повышенные проценты могут действовать лишь первые месяцы или при соблюдении дополнительных условий.
Площадка «Финуслуги» подсчитала, что к ноябрю обычная ставка по таким счетам у 20 крупнейших банков составила 8,26%, а самая высокая с надбавками – 13,81%. Надбавка действует не для всех клиентов и может закончиться уже через пару месяцев.
Деньги на накопительном счёте доступны в любое время: их можно снимать и добавлять. Но размер выплаты зависит от того, как банк считает проценты. Где-то учитывают остаток за каждый день, а где-то берут минимальную сумму, лежавшую на счёте в течение месяца. Во втором случае снятие денег может заметно уменьшить выплату.
Перед открытием стоит узнать, какой процент будет после льготного периода, нужны ли покупки по карте и для какой суммы сбережений сохранят повышенный процент. Если вы не собираетесь тратить сбережения несколько месяцев, полезно сравнить такое предложение с обычным вкладом, где доход заранее известен.
Ранее «ВЕДОМОСТИ Урал» сообщали, что для получения дохода от банковского вклада на уровне средней зарплаты свердловчанину потребуется около 9,69 млн рублей. За год необходимая сумма выросла примерно на 1,26 млн рублей.